

Après une semaine où le nucléaire a fait parler de lui pour… de « belles » raisons militaires — entre le missile russe à propulsion nucléaire « théoriquement illimité » et la reprise des essais américains sous l’impulsion de Donald Trump —, l’uranium est de nouveau sur le devant de la scène.
Au cœur du nucléaire civil et militaire, il alimente nos centrales nucléaires, fait tourner nos data centers… et rappelle que certaines menaces planétaires ne sont jamais très loin.
Pour être plus précis, la part de consommation de l’uranium destinée à un usage militaire reste marginale (3 à 5 %). La majeure partie de ce métal sert à faire tourner nos centrales nucléaires (90 à 95 %) tandis qu’une proportion résiduelle, inférieure à 1 %, est utilisée pour la recherche scientifique et les applications médicales.
Dans cet article, nous passerons en revue la chaîne de valeur de l’uranium, les principaux acteurs de son extraction, l’évolution de la demande ainsi que la place de ce métal sur les marchés financiers.
La chaîne de valeur de l’uranium
Le parcours de l’uranium débute par l’exploration et l’extraction. Après l’identification des gisements, l’exploitation peut être réalisée à ciel ouvert, en souterrain ou par lixiviation in situ. Cette dernière consiste à dissoudre le minerai à l’aide d’une solution acide injectée dans le sol. Peu coûteuse, elle soulève toutefois d’importantes préoccupations environnementales. En France, certains anciens sites miniers révèlent que la pollution peut persister plusieurs décennies après leur fermeture.
Le minerai (U₃O₈) est ensuite converti en hexafluorure d’uranium (UF₆) pour le rendre exploitable industriellement, puis enrichi (augmentation de la part d’U-235 — typiquement 3 à 5 % pour les combustibles de réacteurs à eau légère, beaucoup plus pour des usages militaires) via centrifugation ou diffusion. Vient ensuite la fabrication du combustible (pressage des pastilles, assemblage en crayons et barres), la production d’énergie en réacteur, puis le recyclage et stockage : retraitement partiel des combustibles usés (extraction du plutonium pour fabriquer du MOX) et gestion des déchets radioactifs (vitrification et stockage en couches géologiques profondes).
Pour la France, deux éléments mettent en évidence la dépendance du pays dans la chaîne de valeur de l’uranium :
- La dernière mine française d’uranium a fermé en 2001, rendant le pays fortement dépendant des importations.
- La Russie, via Rosatom, reste un acteur dominant de l’enrichissement de l’uranium. Malgré sanctions et tensions, elle a livré 12 fûts d’uranium enrichi à Dunkerque en octobre 2025, illustrant la dépendance persistante de l’Europe à son approvisionnement.
Les principaux pays extracteurs d’uranium
Les mines couvrent aujourd’hui près de 90 % de la demande mondiale des centrales nucléaires. Cette production est complétée par des approvisionnements secondaires, historiquement issus de matériaux militaires, mais aujourd’hui issus du recyclage et des stocks accumulés lors de périodes de faible demande.
Bien qu’abondant dans la croûte terrestre — environ 3 grammes d’uranium par tonne de terre —, l’uranium n’est extrait à grande échelle que dans un nombre limité de pays. Son extraction est complexe, coûteuse et fortement polluante, ce qui explique en partie cette concentration géographique.
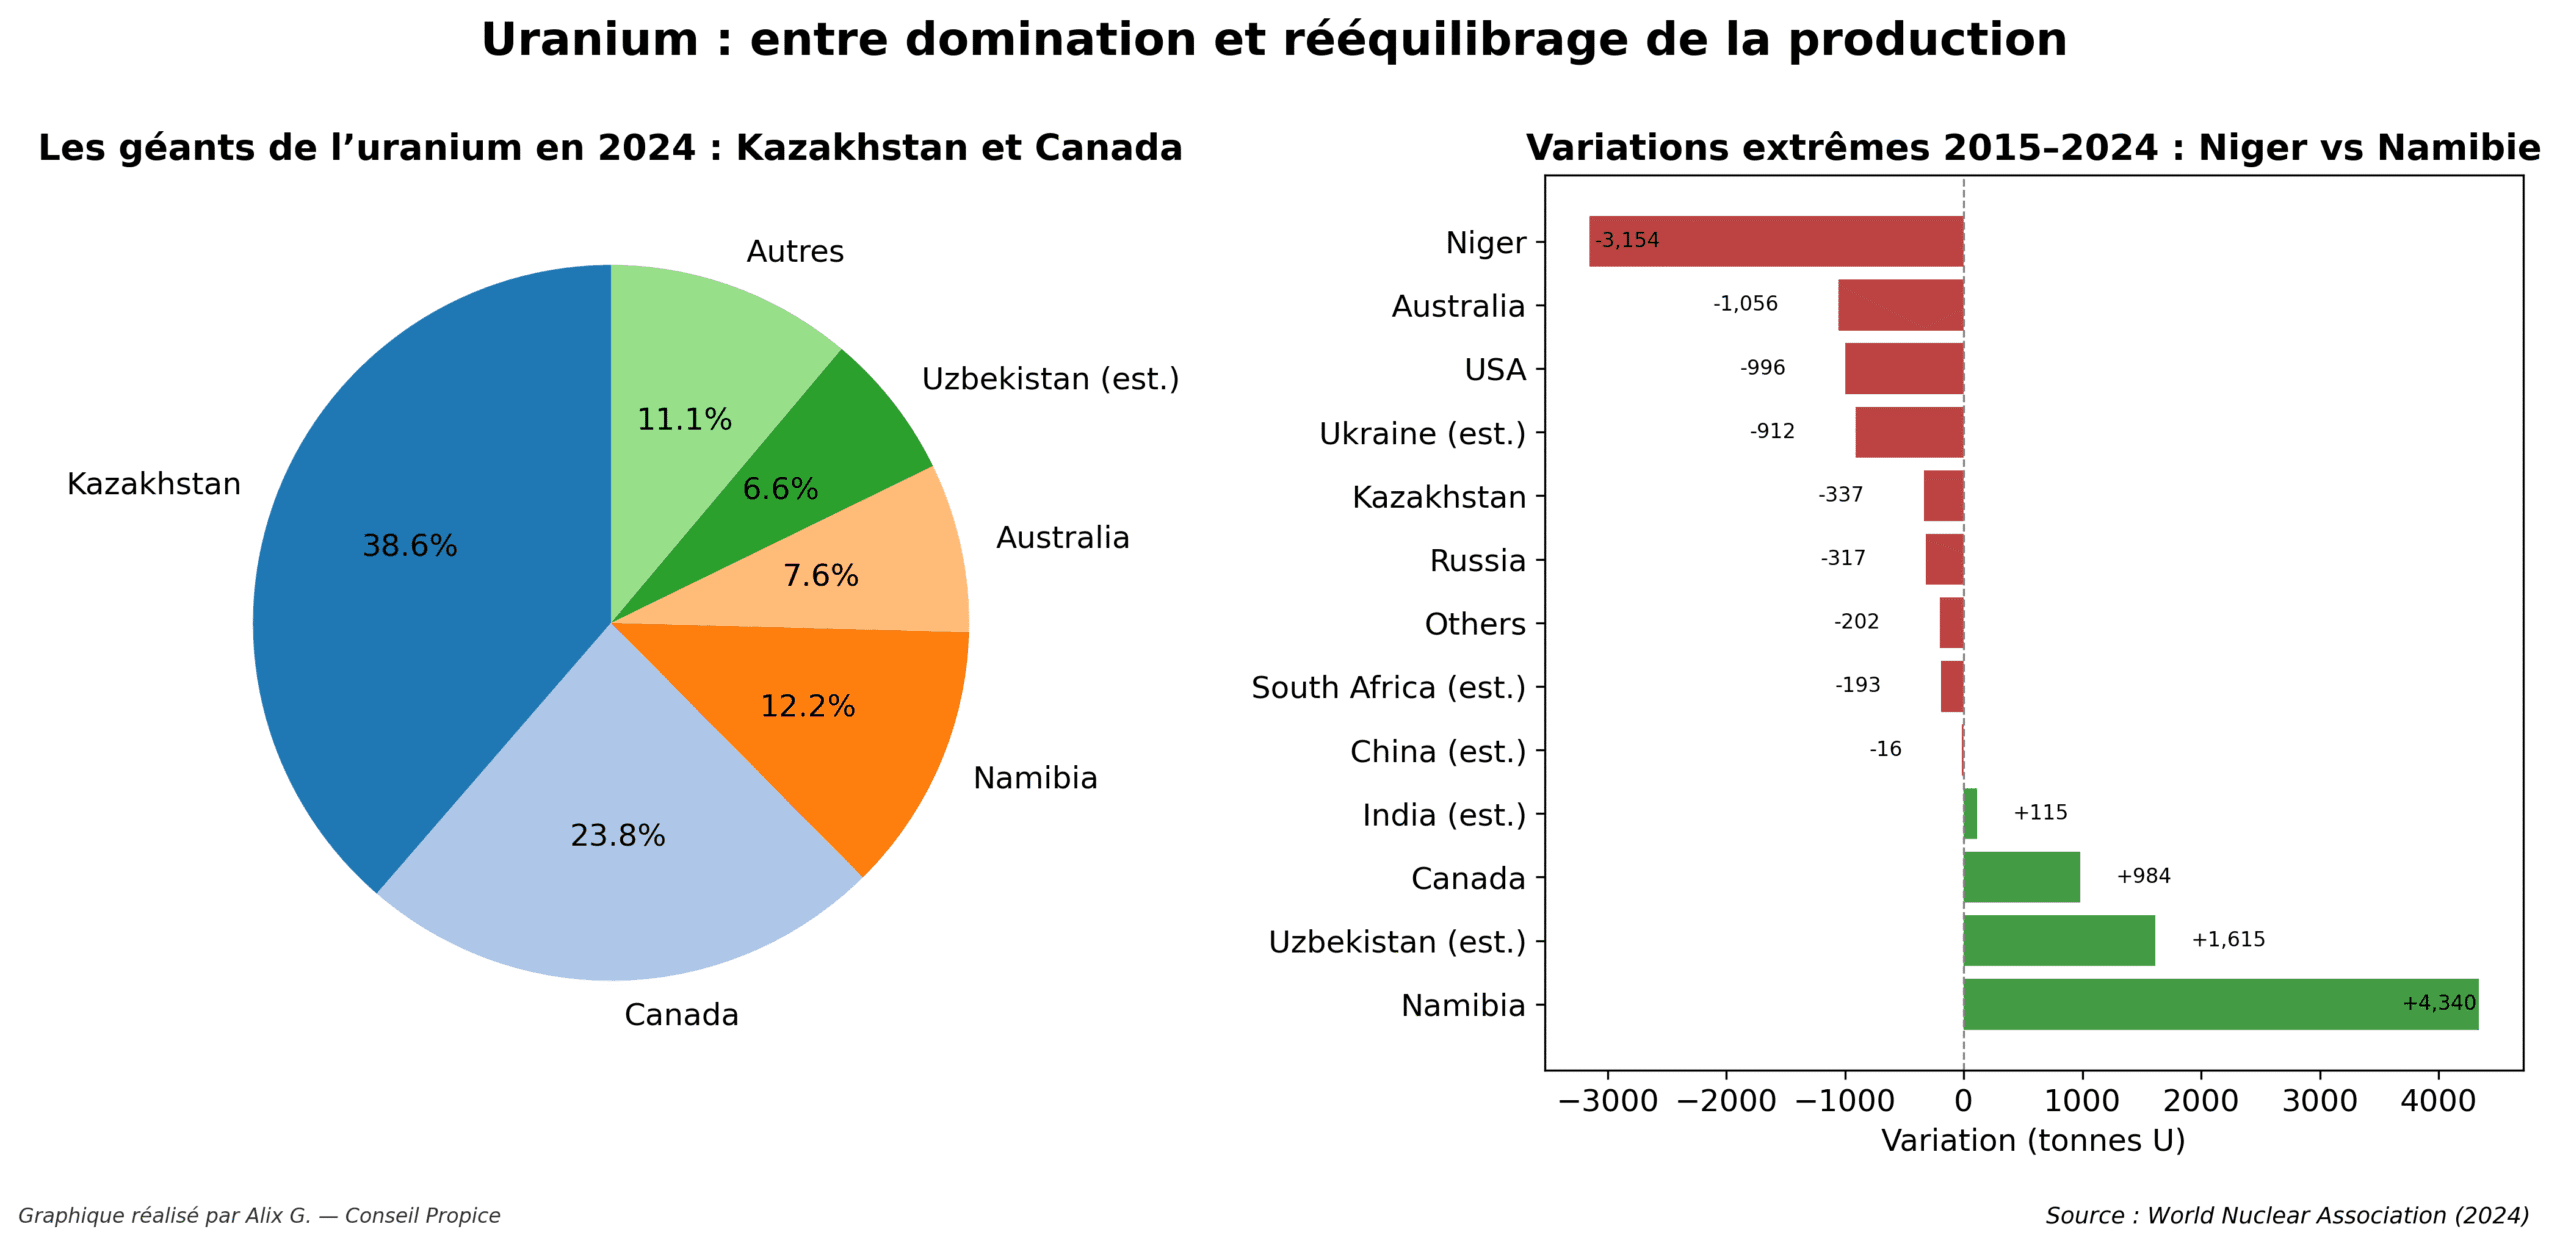
Entre 2015 et 2024, l’extraction mondiale d’uranium a connu des évolutions contrastées. Elle a nettement progressé au Canada, en Namibie et en Ouzbékistan, tandis que des producteurs historiques comme le Niger, l’Australie et les États-Unis ont enregistré des reculs marqués. De plus, comme on le voit sur le graphique ci-dessus, cinq pays concentrent près de 89 % de la production mondiale, dominée par le Kazakhstan et le Canada, également en tête pour les réserves, aux côtés de l’Australie.
La demande en uranium devrait croître de manière soutenue
Fin 2024, 440 réacteurs nucléaires étaient en service dans le monde, pour une puissance totale d’environ 390 GWe (gigawatt). Ces réacteurs consomment au total chaque année près de 80 000 tonnes de concentré d’uranium, soit environ 67 500 tU (tonnes d’uranium métal). Pour chaque gigawatt supplémentaire de capacité installée, il faut environ 150 tonnes d’uranium par an en fonctionnement normal, tandis qu’un premier chargement complet peut exiger entre 300 et 450 tonnes.
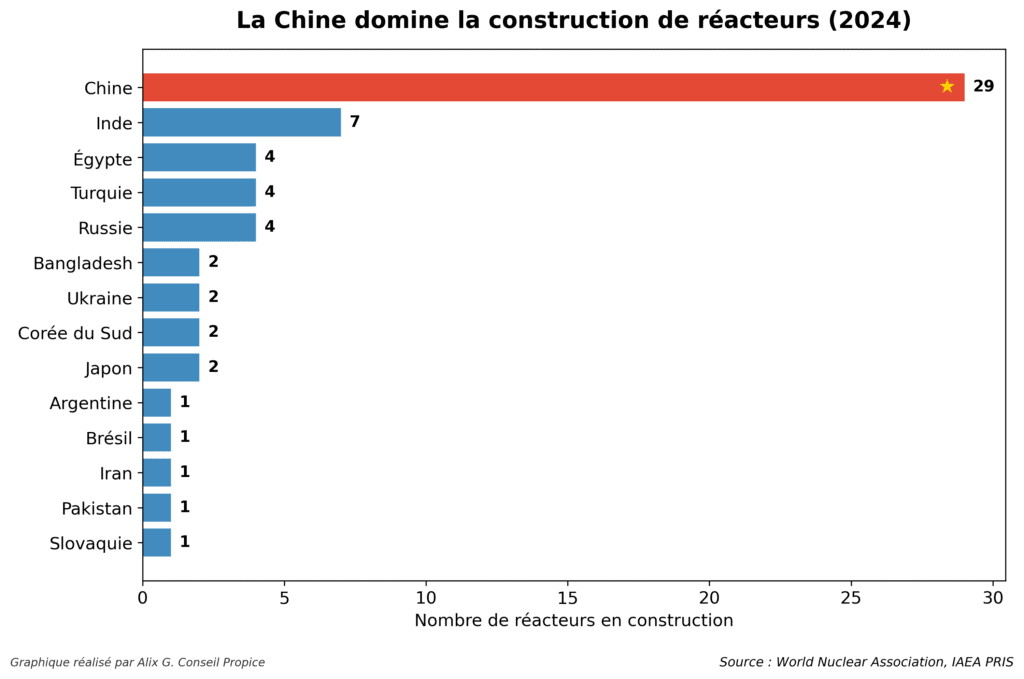
Selon le scénario de référence 2023 de la World Nuclear Association, la demande mondiale d’uranium devrait croître de 28 % d’ici 2030. Entre 2031 et 2040, cette hausse pourrait dépasser 50 %, portée par la construction de nouveaux réacteurs et l’allongement de la durée de vie des centrales existantes. Cette expansion est principalement tirée par la Chine, où de nombreux réacteurs sont en chantier ou planifiés, mais aussi par de nouveaux projets en Russie et en Inde. L’Inde prévoit de porter le nucléaire à près de 9 % de sa production électrique d’ici 2047, ce qui nécessitera la mise en service d’au moins 100 GWe de nouvelles capacités.
Le Japon, de son côté, vise 20 % d’électricité nucléaire dans son mix énergétique d’ici 2040, illustrant le rôle redevenu central du combustible dans sa stratégie énergétique. Dans ce cadre, l’entreprise Tepco souhaite relancer la centrale de Kashiwazaki-Kariwa, mais elle doit encore surmonter une forte opposition publique et satisfaire à des exigences de sécurité particulièrement strictes.
Dans ce contexte, l’annonce du 28 octobre 2025 d’un accord de 80 milliards de dollars entre Cameco (NYSE : CCJ) et Brookfield, soutenu par le gouvernement américain, marque un tournant. L’objectif : construire une nouvelle génération de réacteurs Westinghouse afin de répondre à la demande d’électricité portée par les centres de données et l’intelligence artificielle. Après les accords signés en 2024 entre Constellation et Microsoft/Meta, la relance du nucléaire aux États-Unis s’accélère donc nettement.
Tout cela doit cependant être remis en perspective : pour donner un ordre d’idée des écarts d’efficacité, la construction du Zhangzhou 1 en Chine n’a nécessité que 61 mois, tandis que la France aura mis… 204 mois pour Flamanville 3. Efficacité contre patience à la française ! Cette comparaison illustre le temps souvent long qui sépare l’annonce de nouveaux projets et leur contribution réelle à la production d’électricité.
Si la production minière mondiale d’uranium couvre aujourd’hui l’essentiel des besoins, elle reste légèrement inférieure à la demande, estimée à près de 67 000 tU par an. Ce déficit est compensé par les stocks civils et les sources secondaires (retraitement et désarmement), qui assurent la stabilité du marché à court terme. Toutefois, avec la mise en service de dizaines de nouveaux réacteurs au cours de la prochaine décennie, la consommation pourrait dépasser 75 000 tU par an, rendant nécessaire une augmentation rapide de la production minière. Dans le cas contraire, les stocks actuels — équivalant à une dizaine d’années de déficit — pourraient s’épuiser d’ici 2035.
Quelles sont les acteurs de l’uranium cotés en bourse ?
Ces dynamiques de production et de consommation, concentrées dans quelques pays, influencent directement les marchés financiers.
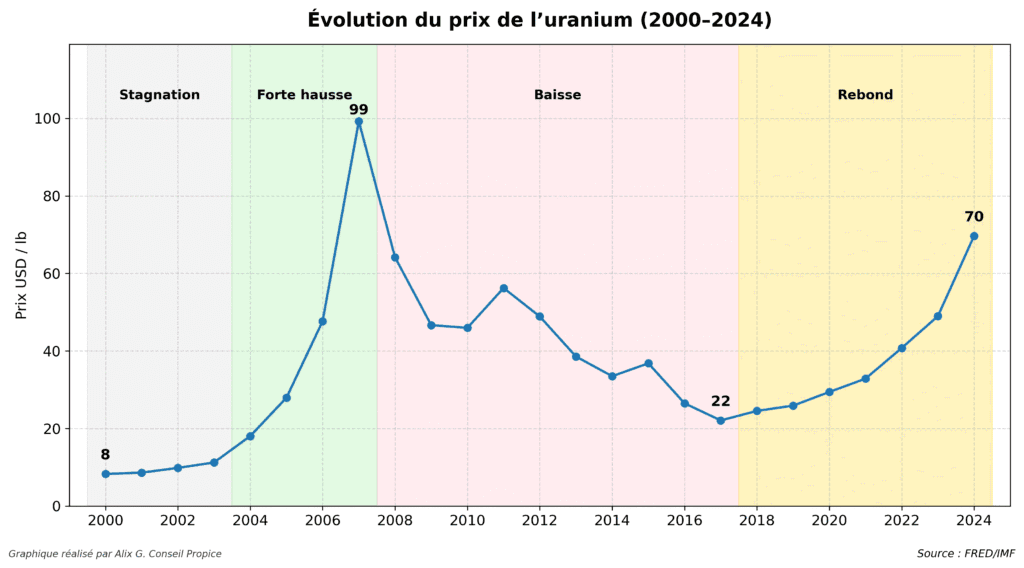
Comme on peut le voir sur le graphique ci-dessus, entre 2000 et 2003, le prix de l’uranium est resté très bas (~8–11 USD/lb), en raison de l’excédent issu des stocks militaires (programme « Megatons to Megawatts ») et d’une demande nucléaire faible après l’accident de Tchernobyl. De 2004 à 2007, il a fortement augmenté (~18 → 99 USD/lb) sous l’effet d’une demande croissante en Chine et en Inde, d’une offre limitée et de la spéculation. Entre 2008 et 2017, le prix spot de l’uranium est passé d’environ 64 USD/lb à 22 USD/lb, pénalisé par la crise financière de 2008, la catastrophe de Fukushima en 2011, et un surplus d’offre lié à la faible demande post-accident. Depuis 2018, un rebond (~24 → 70 USD/lb) reflète la relance du nucléaire, la diminution des stocks et les tensions géopolitiques.
En résumé, les prix suivent l’équilibre offre/demande, amplifié par la spéculation et les événements géopolitiques. Cette situation crée un environnement où le prix pourrait fortement progresser si l’offre peine à suivre la demande, et où des événements géopolitiques ou des perturbations dans les principaux pays producteurs pourraient amplifier cette dynamique.
Pour ceux qui souhaitent suivre ce marché, plusieurs instruments permettent une exposition à l’uranium. Cette présentation ne constitue pas une incitation à investir.
1. Actions de producteurs d’uranium
Investir dans des sociétés minières permet de bénéficier d’un effet de levier sur le prix de l’uranium.
Exemples : Cameco (CCJ), Kazatomprom (KAP), Denison Mines (DNN), Paladin Energy (PALAF).
- Avantages : Potentiel de gain amplifié si le prix du métal augmente.
- Inconvénients : Exposition aux risques opérationnels, géopolitiques, et aux fluctuations des devises.
2. ETF spécialisés
Les ETF spécialisés sur l’uranium combinent souvent des producteurs de minerai et des acteurs technologiques du nucléaire civil, tels qu’Oklo, offrant ainsi une exposition élargie à l’ensemble de la chaîne de valeur.
Exemples : Global X Uranium ETF (URNU), Sprott Uranium Miners ETF (URNM).
- Avantages : Diversification sectorielle, gestion simplifiée.
- Inconvénients : Frais de gestion, dépendance aux marchés actions,et sensibilité aux fluctuations de devises.
3. Investissement direct dans le métal
Certains fonds permettent d’être exposé directement à l’uranium physique.
Exemple : Sprott Physical Uranium Trust (U.U (USD) / U.UN (CAD)).
- Avantages : Exposition pure au prix du métal.
- Inconvénients : Liquidité plus faible, suivi technique nécessaire, et fluctuations des devises.
Un métal qui va continuer de faire parler de lui
L’uranium revient sur le devant de la scène comme la star incontournable de nos besoins énergétiques — parfait pour ceux qui aiment l’électricité à bas coût et les débats sans fin sur la sûreté nucléaire. Après tout, quoi de plus rassurant que de dépendre d’une poignée de pays pour faire tourner nos villes, nos data centers et nos ambitions high-tech ?
Et pour ceux qui pensent encore que le nucléaire est une énergie « propre » ou « moins pire » que les autres, un petit détour par les anciennes villes minières françaises suffit à rappeler que l’extraction d’uranium laisse des traces — y compris des résidus radioactifs qu’il vaut mieux ne pas sous-estimer.
Sources utilisées pour l’article : World Nuclear Association (2024–2025), World Uranium Mining Production & World Nuclear Performance Report 2025. OECD‑NEA (2025), Uranium 2024 : Resources, Production and Demand
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


