

Entre valeur refuge intemporelle et actif improductif souvent décrié, l’or divise depuis des siècles. Pourtant, ces dernières années, il connaît un véritable regain d’intérêt, notamment de la part des États qui (re)commencent à en accumuler dans leurs coffres.
Un contraste saisissant lorsqu’on se rappelle qu’entre 2004 et 2009, Nicolas Sarkozy, alors ministre de l’Économie, n’avait pas tergiversé longtemps en décidant de vendre près de 20 % des réserves d’or françaises – soit 589 tonnes d’or, cédées à un prix moyen d’environ 7,93 millions d’euros par tonne. À l’époque, l’or ne représentait qu’environ 1,5 % du PIB, un poids modeste au regard de l’économie française.
Aujourd’hui, une tonne d’or vaut près de 117,35 millions d’euros, soit plus de dix fois son prix de 2004. Avec le recul, la vente des réserves décidée à l’époque représente une perte de plus de 60 milliards d’euros pour la France. Mais l’erreur n’est pas tant la vente elle-même – qui aurait pu prédire que l’or atteigne des niveaux si élevés ? – que dans le contexte économique de l’époque, où le poids de l’or dans l’économie française n’était pas si important, rendant l’opération peu stratégique. S’y ajoute un coût d’opportunité considérable, puisque le produit de la vente n’a pas été réinvesti dans des actifs offrant un rendement équivalent ou supérieur…
Dommage, car s’il avait pu acquérir quelques lingots d’or à titre personnel, Nicolas Sarkozy n’aurait peut-être pas eu autant de difficultés à financer ses campagnes électorales…
Au-delà de cette anecdote, rappelons que le Canada, qui a détenu jusqu’à 1 000 tonnes d’or, a revendu la totalité de ses réserves en 2016. Il fait désormais partie des rares pays développés à ne plus en posséder, estimant que sa production minière suffisait à assurer une exposition indirecte au métal jaune.
Ces deux événements rappellent l’importance qu’une gestion équilibrée de l’exposition à l’or est essentielle — qu’il s’agisse d’un État ou d’un investisseur particulier.
Vendre de l’or n’est pas une erreur lorsqu’il occupe une part disproportionnée dans un budget ou un patrimoine personnel. Cependant, il peut être judicieux d’en conserver une fraction pour diversifier ses avoirs et posséder un actif rare, dont l’offre est limitée.
Cinq pays dominent la production d’or
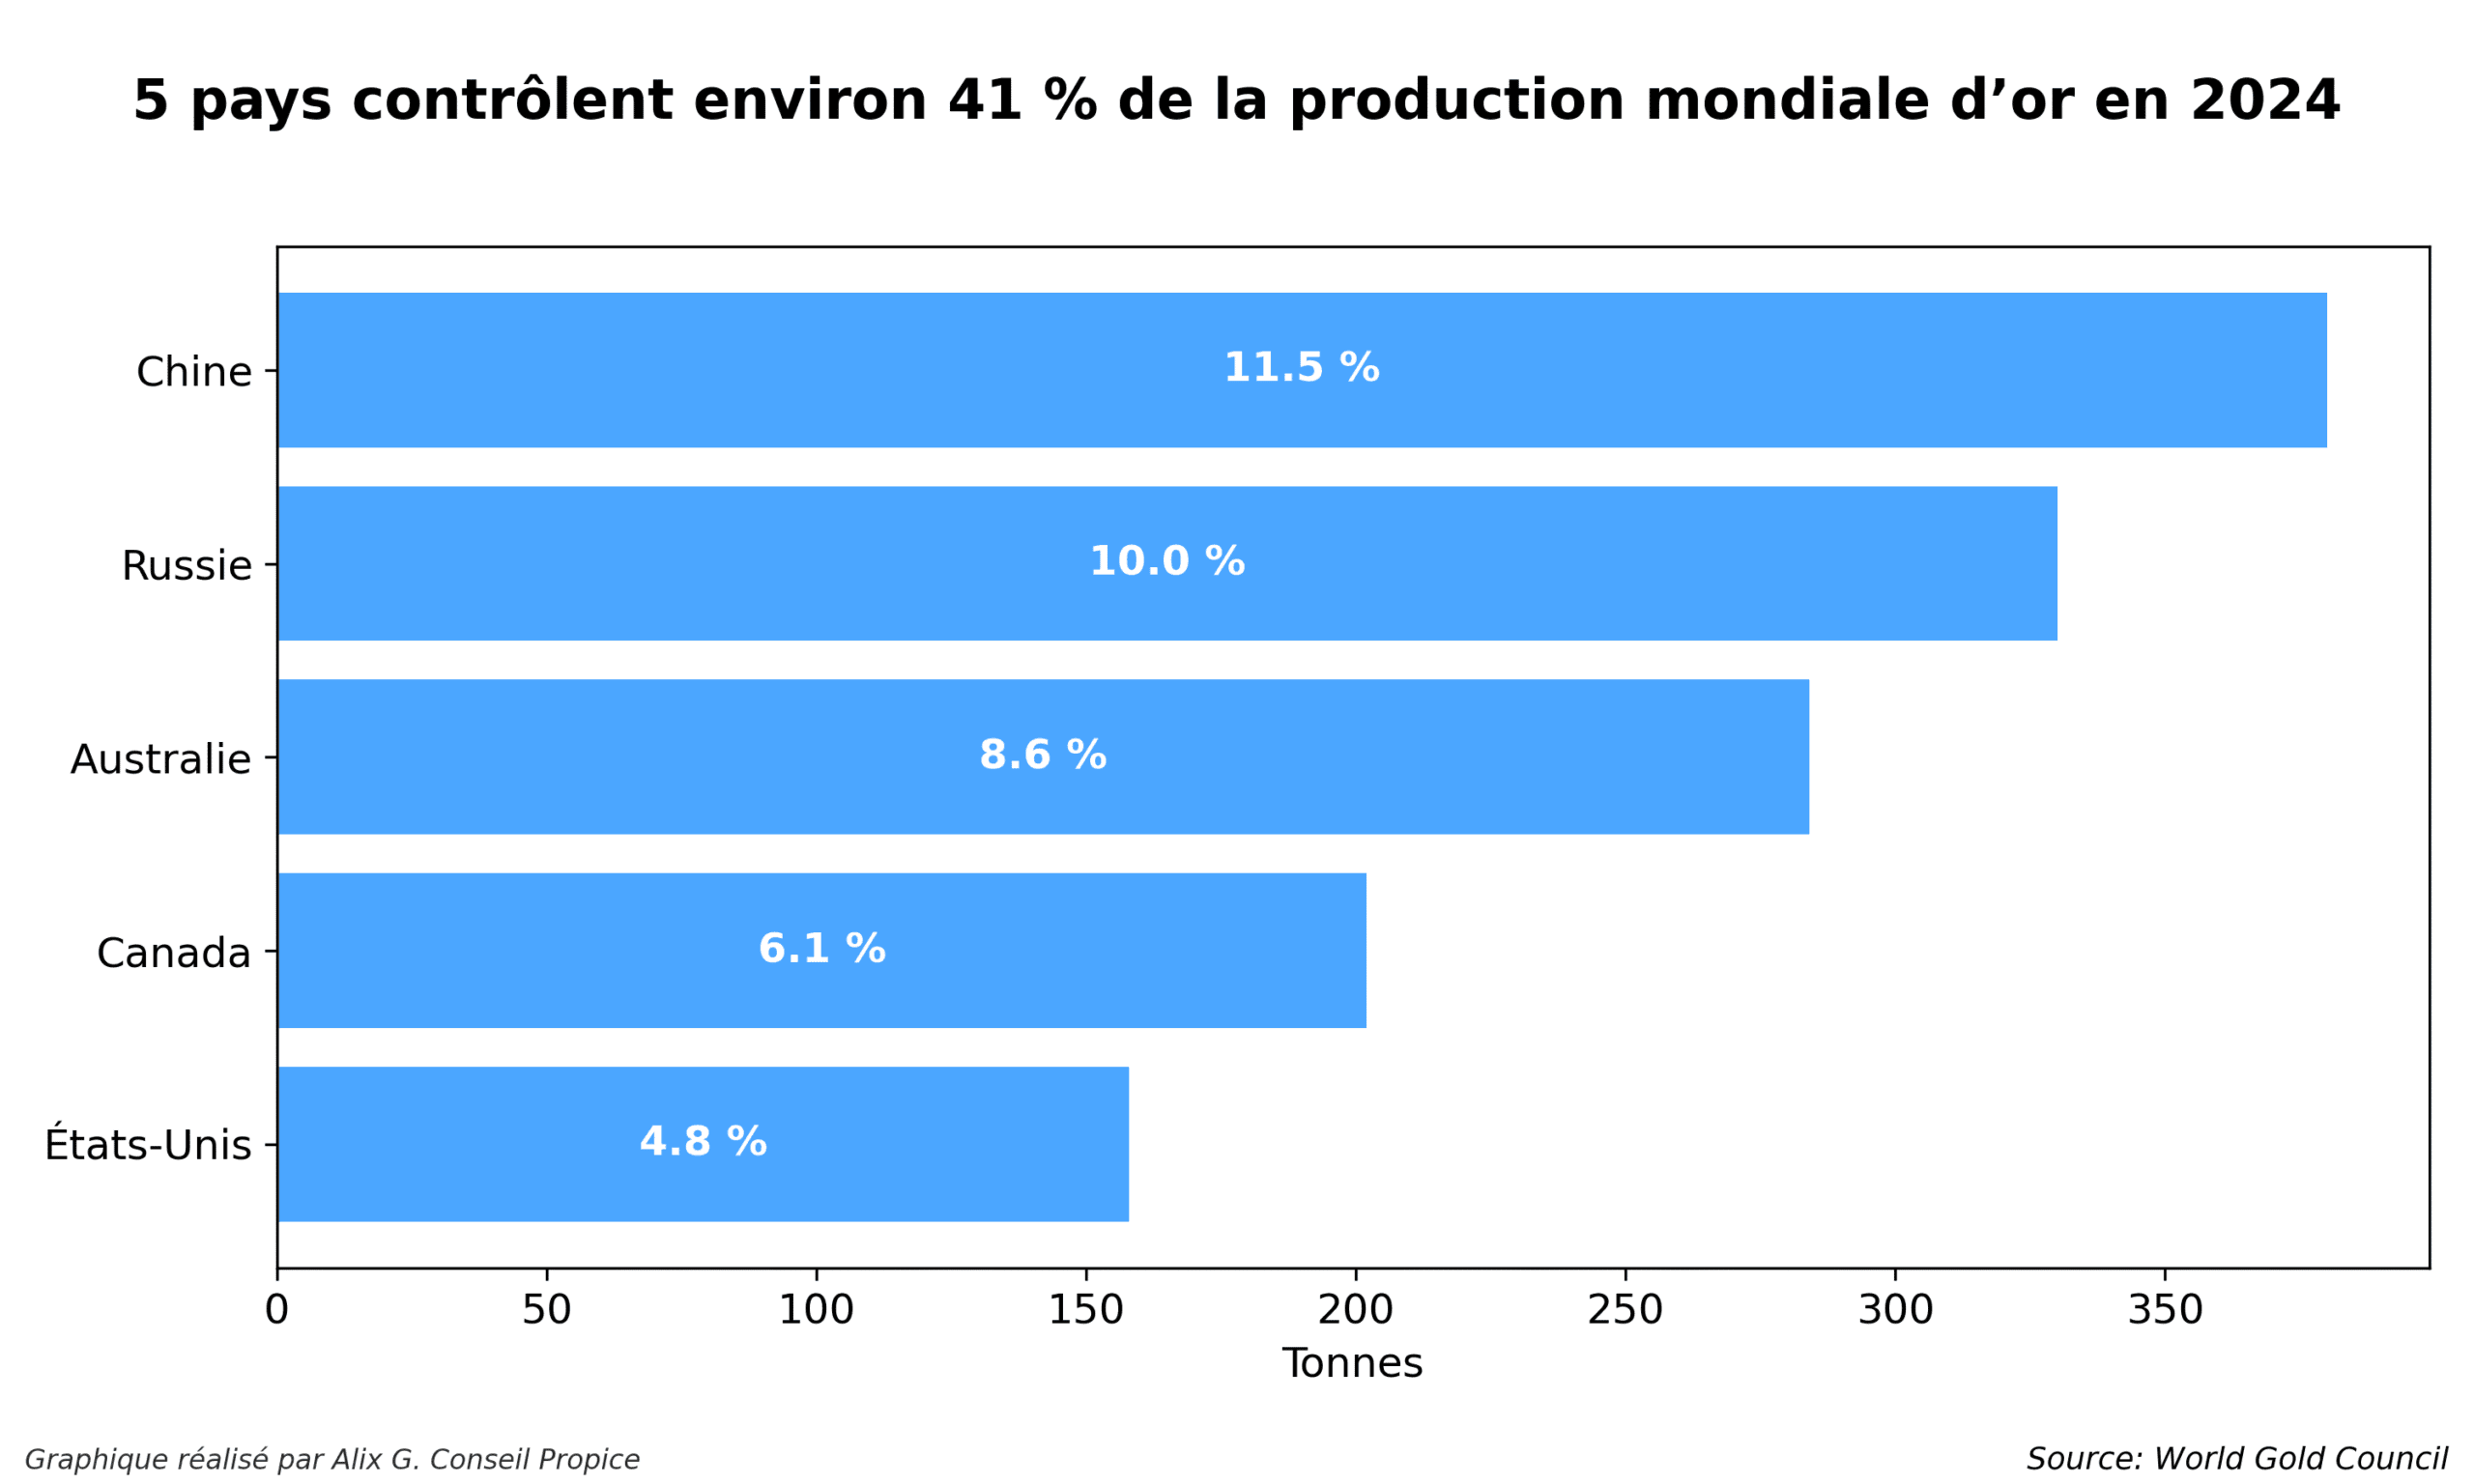
En 2024, la production minière mondiale d’or était estimée à 3 300 tonnes. Cinq pays concentrent à eux seuls plus de 40 % de cette production : la Chine, la Russie, l’Australie, le Canada et les États‑Unis.
La Chine est le premier producteur mondial d’or (environ 380 tonnes par an), mais sa croissance est désormais modérée. Son plan 2025‑2027 vise à augmenter la production d’or de plus de 5 %, en tenant compte des limites des ressources et des risques accrus liés à l’exploitation de gisements plus profonds.
De leur côté le Canada et la Russie ont non seulement maintenu leur position parmi les principaux producteurs mondiaux, mais ont également renforcé leur production grâce à des stratégies d’investissement ciblées et à des politiques minières favorables.
L’Australie, troisième producteur mondial, a une production stable autour de 310 tonnes annuelles, portée par l’exploitation de grands gisements en Australie-Occidentale et des projets d’extension.
Les États‑Unis, cinquième producteur, produisent environ 200 tonnes par an, grâce à l’ouverture de nouvelles mines et à l’optimisation des sites existants, notamment au Nevada.
Banques centrales : les grands acheteurs silencieux
En 2024, la demande mondiale d’or se répartissait entre :
- Bijouterie à 43,83 %.
- Investissement à hauteur de 25,56 %.
- Collatéral pour les ETF.
- Lingots.
- Pièces.
- Banques centrales à hauteur de 23,56 %.
- Industrie technologique à hauteur de 7,05 %.
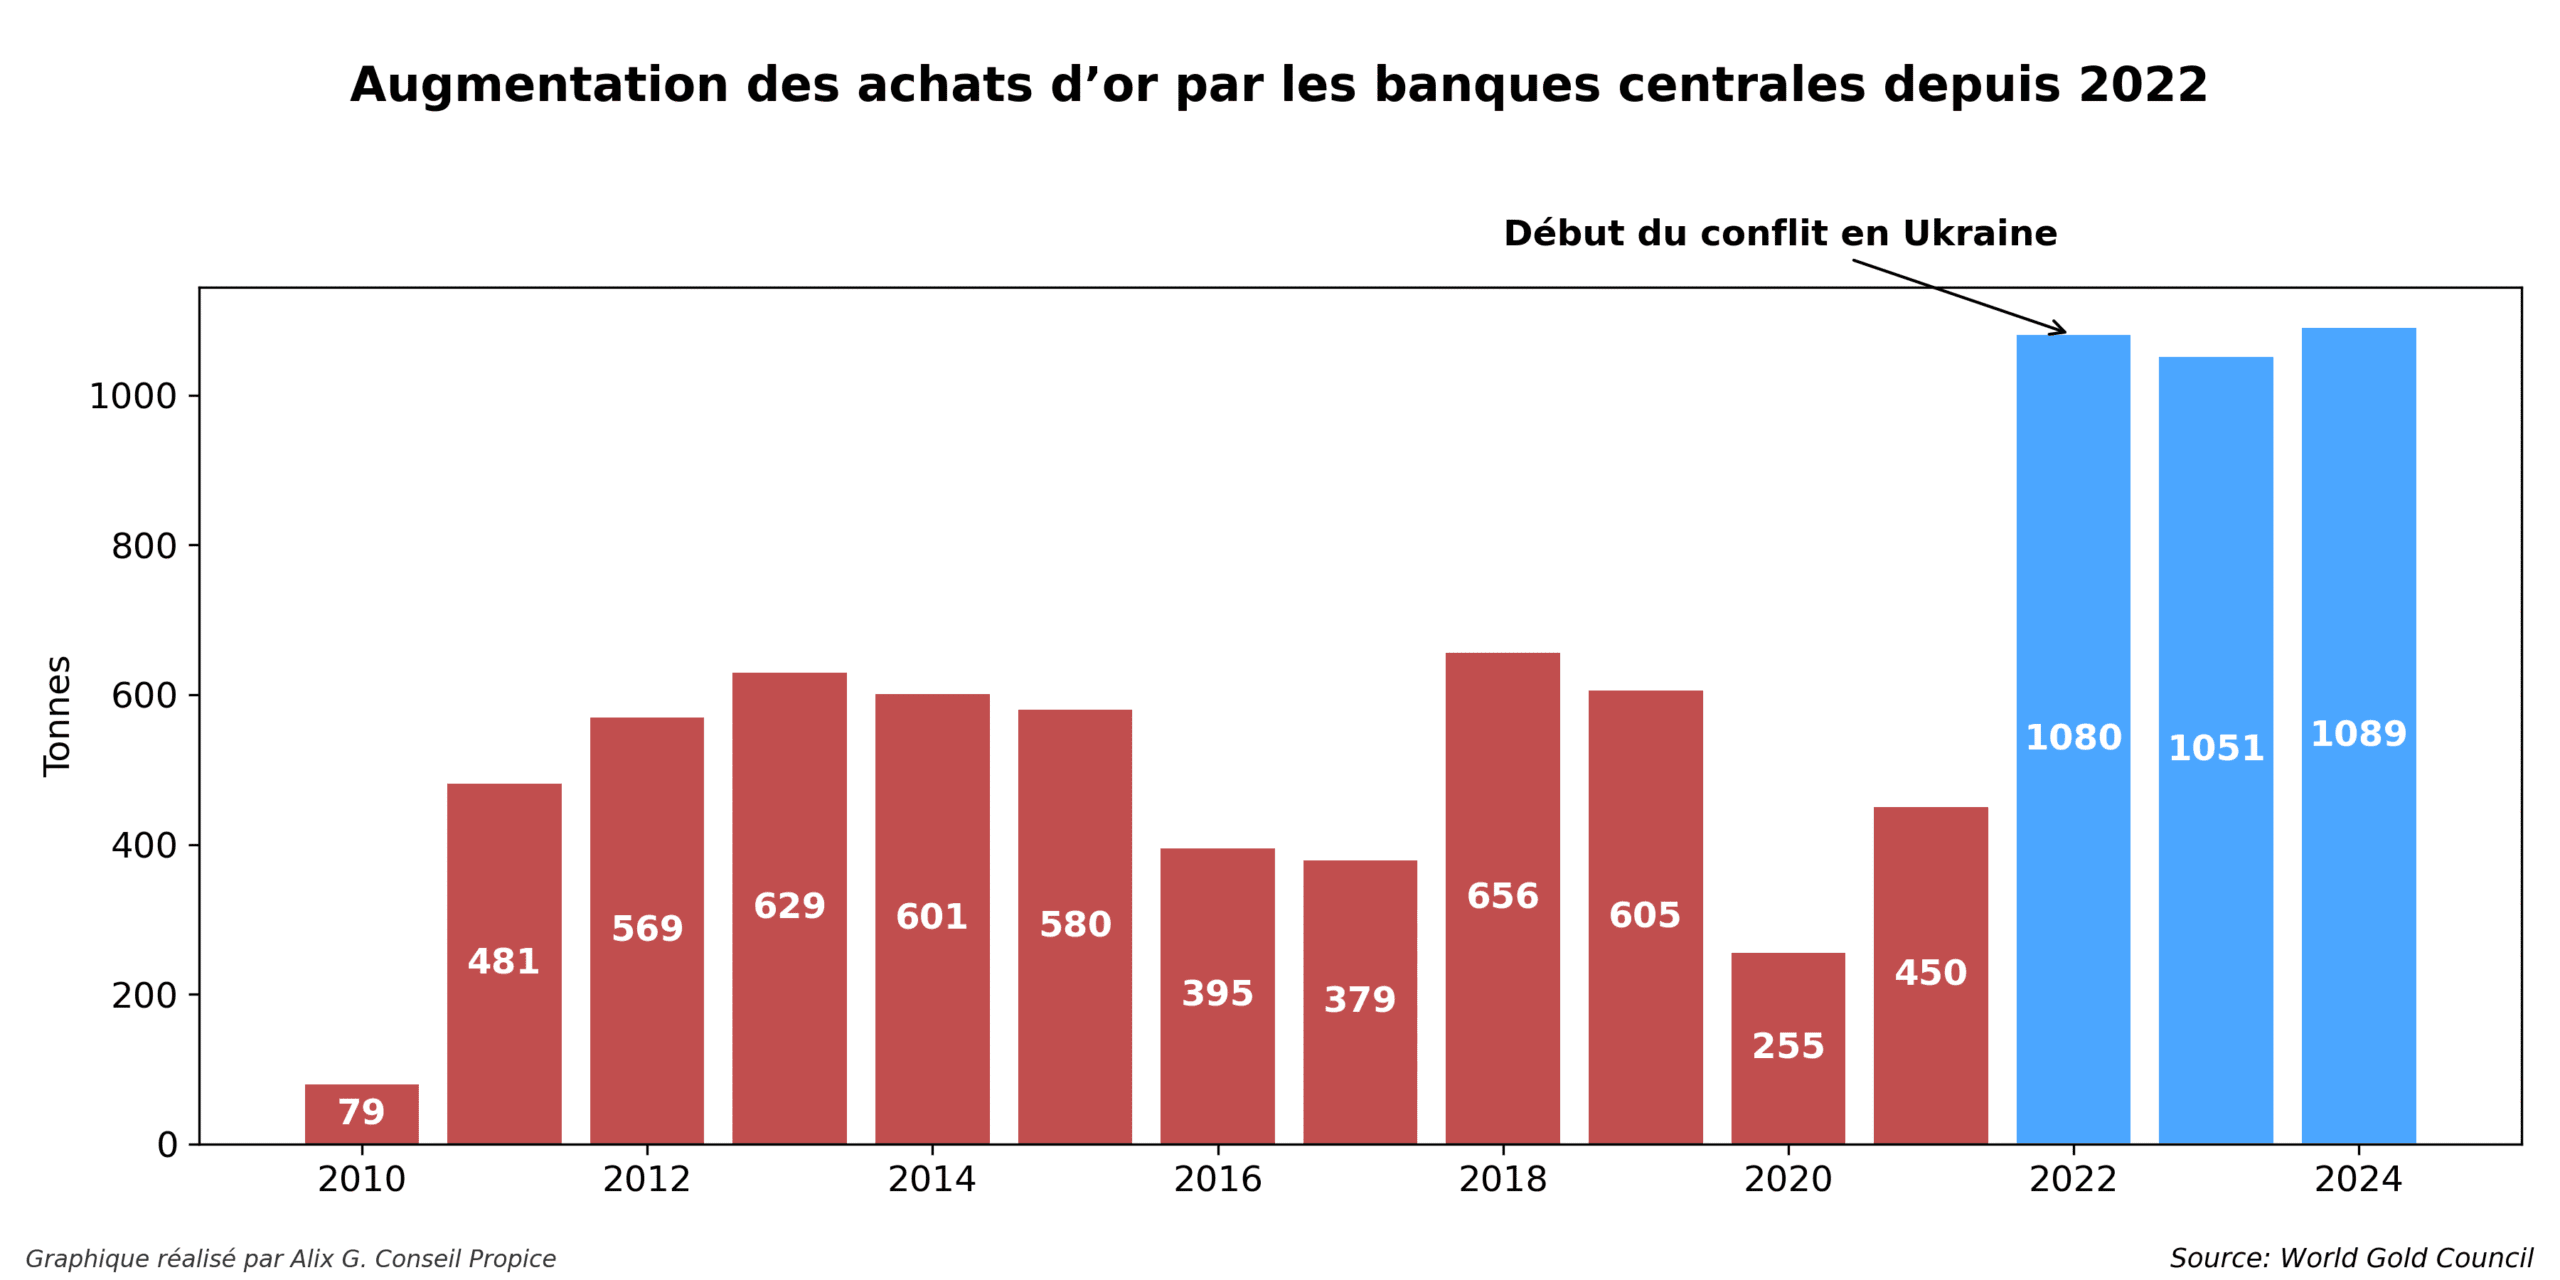
Mais depuis quelques années, l’achat des banques centrales se sont intensifiés, portés par deux principales motivations stratégiques : 1) la dédollarisation de l’économie et 2) la souveraineté sur ses actifs.
1) En se détournant du dollar et en réduisant, voire en cessant, leurs investissements dans la dette américaine, certains pays cherchent des alternatives pour placer leurs réserves d’argent. Dans ce contexte, l’or est un actif de premier choix : tangible et universellement reconnu. Résultat, pour la première fois, l’or représente environ 27 % des réserves mondiales, contre 23 % pour les bons du Trésor américain — une inversion majeure par rapport à la décennie précédente.
2) Cette tendance s’est encore accélérée après la saisie de près de 300 milliards de dollars d’actifs russes par les puissances occidentales. Cet épisode a marqué certains États, qui ont pris conscience du risque de voir leurs avoirs en devises étrangères gelés ou confisqués pour des raisons géopolitiques. En réaction, plusieurs banques centrales ont massivement renforcé leurs réserves d’or, avec plus de 1 000 tonnes nettes achetées entre 2022 et 2024, un record historique. Parmi elles, la Banque populaire de Chine s’est particulièrement montrée active, achetant 1,2 tonne d’or en septembre, ce qui marque son 11e mois consécutif d’acquisition. Ses réserves officielles s’élèvent désormais à 2 303 tonnes, représentant environ 7,7 % de ses réserves de change totales.
Pourquoi l’or reste une valeur refuge face à la création monétaire mondiale
La caractéristique principale de l’or est qu’il ne dépend pas de la santé d’une entreprise ni d’une politique budgétaire. Sa valeur repose sur deux piliers : une rareté physique et une confiance millénaire. Depuis l’Antiquité, l’or a servi de monnaie et de réserve de valeur : les pharaons d’Égypte l’utilisaient pour frapper leurs premières pièces, et les temples mésopotamiens le conservaient comme gage de richesse et de sécurité.
Cette longue histoire explique pourquoi l’or demeure, encore aujourd’hui, un refuge universel, recherché aussi bien par les particuliers que par les banques centrales et les investisseurs institutionnels.
Lorsque les banques centrales créent massivement de la monnaie pour soutenir la croissance ou refinancer les dettes d’États, le pouvoir d’achat des devises s’érode. L’or, valeur refuge par excellence, conserve sa valeur dans le temps — et pour cause : sa quantité est limitée.
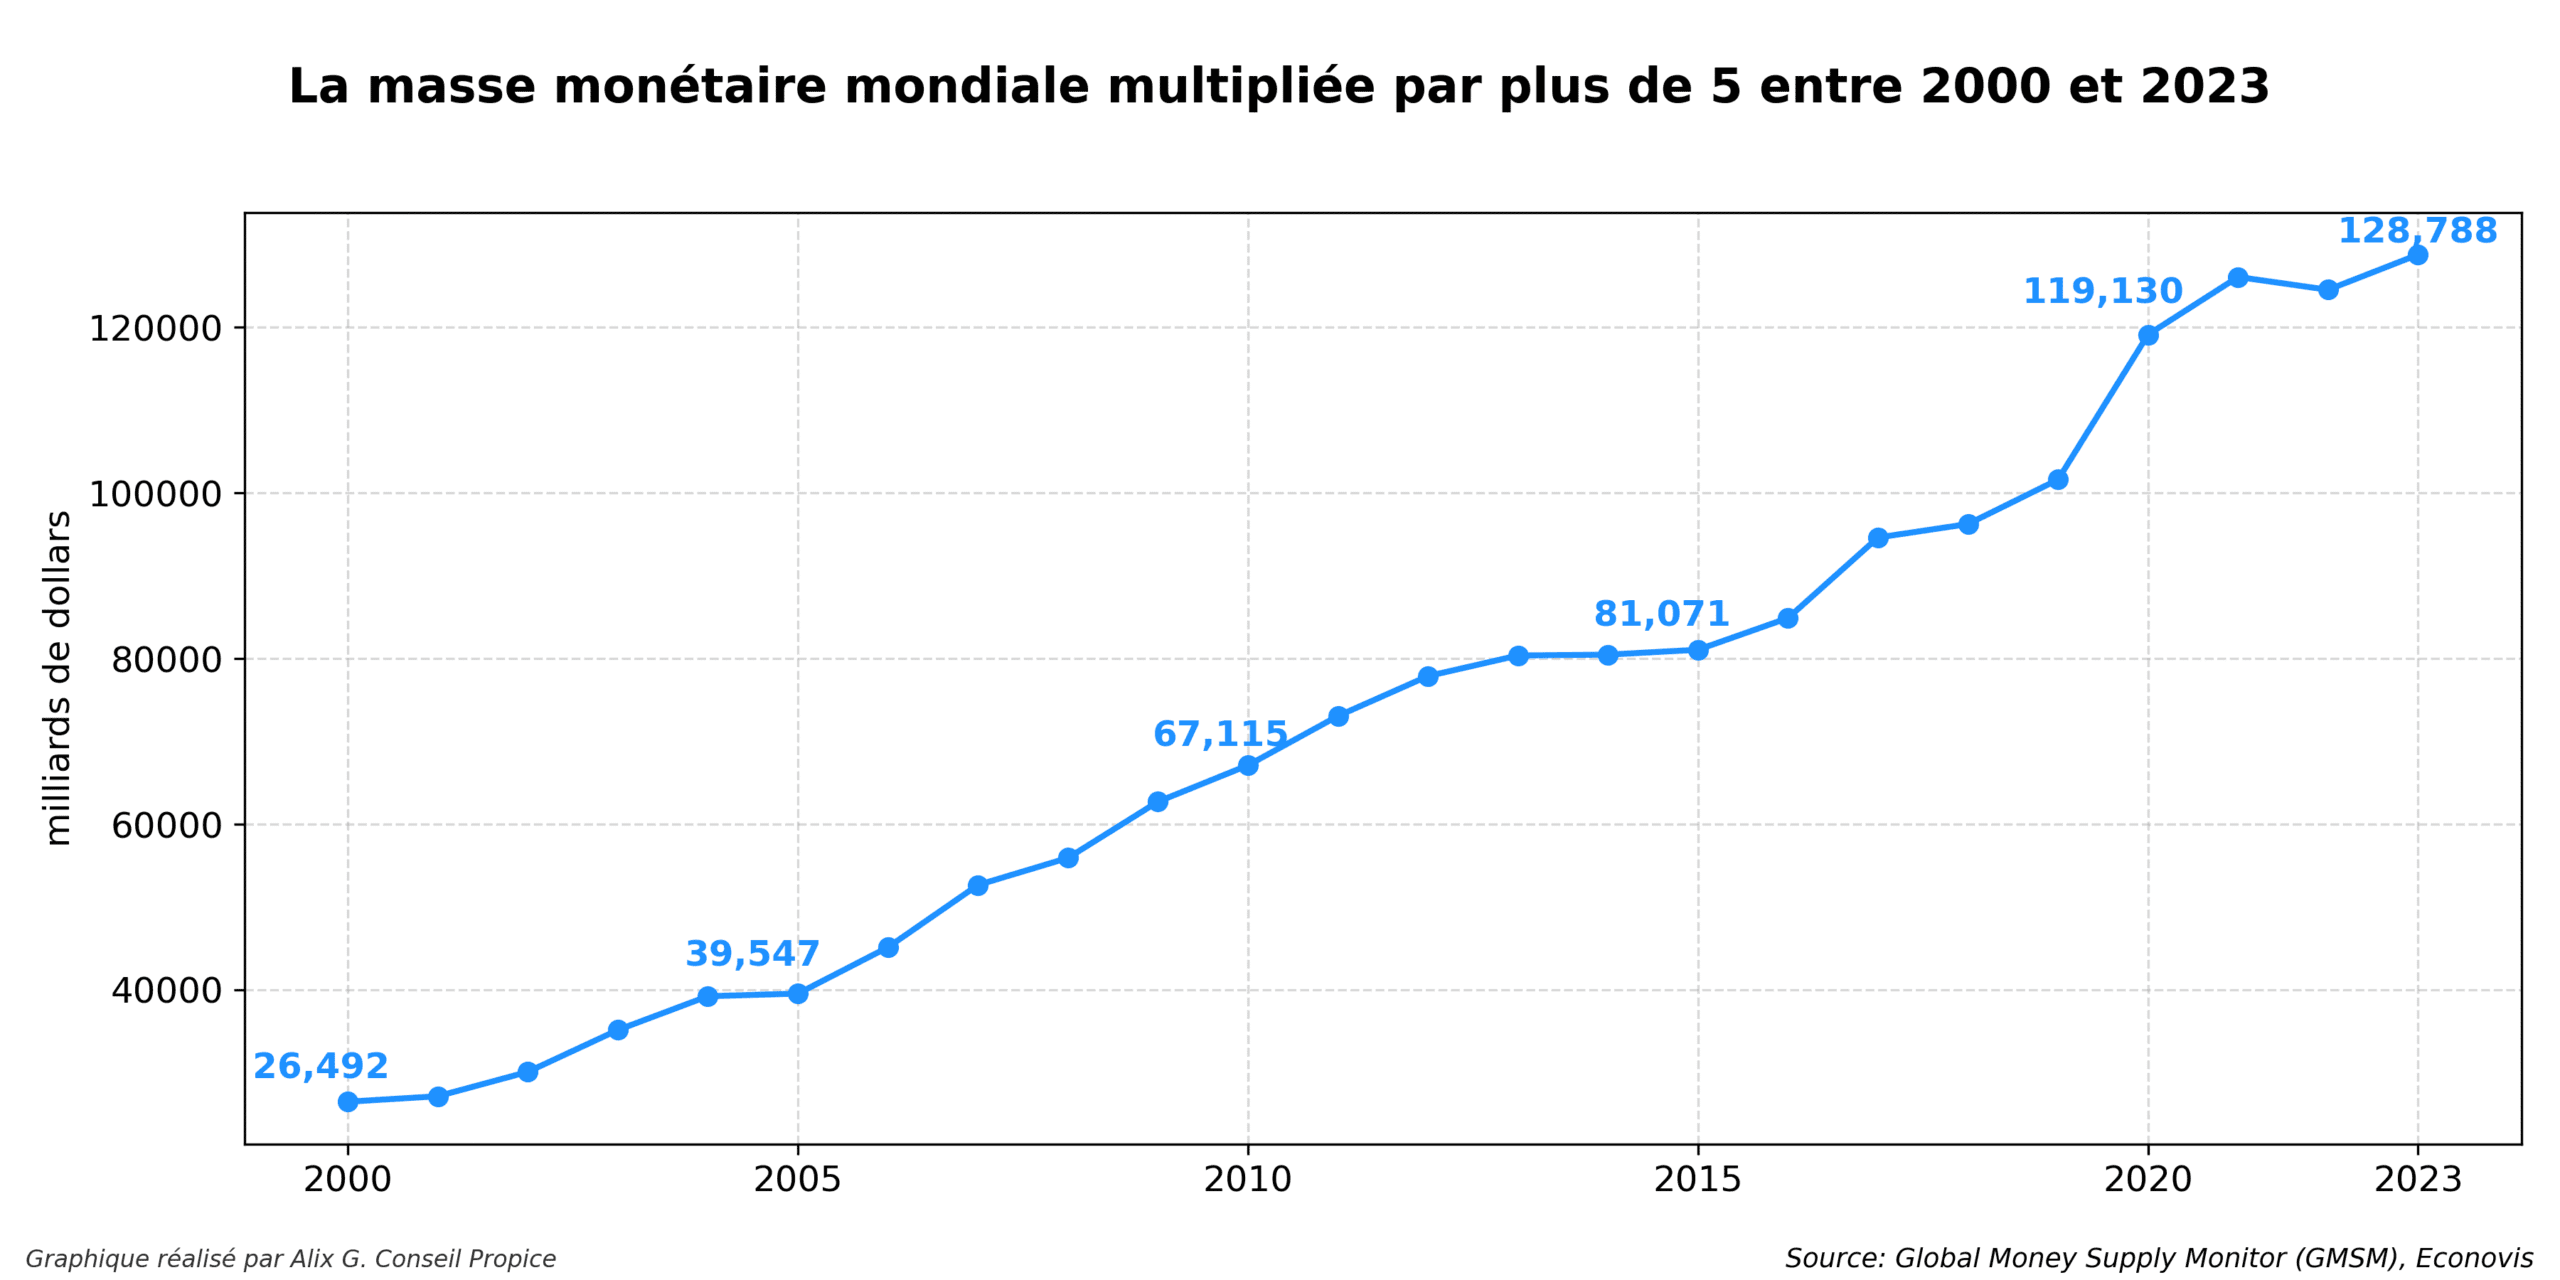
Depuis l’an 2000, lamasse monétaire mondiale (agrégat monétaire large ou broad money supply), c’est-à-dire l’ensemble des liquidités en circulation (billets, dépôts à vue et comptes d’épargne mobilisables), a été multipliée par plus de 5, passant d’environ 26 000 milliards de dollars en 2000 à 140 000 milliards de dollars en juillet 2025. Cela représente une croissance annuelle moyenne de 6,9 % sur 25 ans.
En comparaison, la quantité totale d’or disponible dans le monde — c’est-à-dire tout l’or déjà extrait et circulant (« above-ground gold stock ») — est passée de 168 300 tonnes en 2010 à 216 265 tonnes en 2024, soit une hausse d’environ +28 % en 14 ans. Si l’on extrapole à partir des données disponibles, l’augmentation totale depuis l’an 2000 serait probablement inférieure à +50 %.
Autrement dit, la monnaie se crée sans limite, tandis que l’or reste rare. C’est cette asymétrie — entre abondance monétaire et rareté physique — qui fait de l’or une protection naturelle contre la perte de valeur des monnaies et contre l’inflation.
Comment intégrer l’or, valeur refuge, dans son patrimoine ?
L’or ne doit être vu comme un pari sur les marchés mais plus comme une assurance patrimoniale. Sa rareté, son universalité et sa résilience face aux crises en font un pilier de la gestion de patrimoine moderne, même – et surtout – à l’ère des monnaies numériques et de la création monétaire illimitée.
La clé réside dans la pondération.
Les grands gestionnaires d’actifs recommandent généralement une exposition limitée à l’or, souvent autour de 5 à 10 % du portefeuille total, afin de bénéficier de ses propriétés de diversification, notamment en tant que valeur refuge en période d’incertitude, tout en maintenant un équilibre avec d’autres actifs.
Au-delà d’une certaine exposition, la liquidité limitée, particulièrement sur le marché des pièces numismatiques, ainsi que la volatilité intrinsèque à l’or, peuvent entraîner un déséquilibre de la performance globale du portefeuille.
L’investissement dans l’or peut se faire de plusieurs manières, selon votre profil, votre tolérance au risque et vos objectifs :
- Physiquement, via des pièces ou lingots détenus en coffre, chez vous, ou chez un dépositaire agréé.
- Financièrement, via des ETF, des titres vifs en actions minières ou des certificats en or permettant une exposition simple sans contrainte de stockage, accessibles via un compte-titres ou une assurance-vie.
À chacun sa formule : du lingot au ETF, chaque option a ses forces et ses limites. Vous pouvez consulter notre article détaillant les avantages et inconvénients de ces options ici.
Dans un monde où la masse monétaire croît sans limite, posséder un actif rare, tangible et universel reste une démarche logique. Néanmoins il convient de rester lucide : les arbres ne montent pas jusqu’au ciel.
Respecter une proportion raisonnable d’or dans son patrimoine, et procéder à des rééquilibrages réguliers, permet de préserver la stabilité du capital tout en gardant la flexibilité nécessaire pour saisir d’autres opportunités d’investissement.
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


