

Et si demain, votre argent ne passait plus jamais par une banque ?
Avant d’aborder cette hypothèse — rendue possible par les monnaies numériques de banque centrale (CBDC) — il est utile de revenir sur l’histoire monétaire récente, pour comprendre comment nous en sommes arrivés là.
En 1944, les accords de Bretton Woods érigent le dollar américain en pierre angulaire du système monétaire mondial, grâce à sa convertibilité fixe en or. En 1971, la décision de Richard Nixon de suspendre la convertibilité du dollar en or marque la fin de l’étalon-or et l’entrée dans l’ère des monnaies fiduciaires, reposant uniquement sur la confiance envers les États et leurs banques centrales. Cette rupture libère les politiques monétaires des contraintes du système de Bretton Woods, ouvrant la voie à une gestion plus souple de la masse monétaire. Si cette liberté a d’abord permis de prolonger certaines pratiques keynésiennes, elle a aussi contribué à une montée de l’inflation dans les années 1970, menant à une remise en question progressive de ces doctrines au profit du monétarisme et, plus largement, du néolibéralisme dans les années 1980.
Les décennies suivantes sont marquées par une succession de crises financières et d’expérimentations monétaires :
- Au Japon, dans les années 1990, malgré des taux d’intérêt proches de zéro et des politiques monétaires expansionnistes, l’économie s’enlise dans une trappe à liquidité, marquée par une stagnation prolongée, une faible inflation et une faible demande.
- Aux États-Unis, après l’éclatement de la bulle internet au début des années 2000, la Réserve fédérale adopte des politiques monétaires très accommodantes. Combinées à une dérégulation financière et à une explosion du crédit immobilier, ces conditions mènent à la formation d’une nouvelle bulle — celle des subprimes. La faillite de Lehman Brothers en 2008 marque l’effondrement de ce système et déclenche une crise financière mondiale sans précédent.
C’est dans ce climat de défiance vis-à-vis du système financier qu’émerge le Bitcoin, en 2009 : une monnaie décentralisée conçue comme une alternative à un système perçu comme trop centralisé, vulnérable à l’inflation, peu transparent dans ses décisions, et dépourvu de rareté intrinsèque. Son lien avec le Japon n’est pas anodin : comme mentionné plus haut, le pays avait déjà expérimenté, dès les années 1990, des politiques monétaires ultra-accommodantes, en recourant massivement à la création monétaire. Malgré cela, l’économie réelle est restée atone, piégée dans une trappe à liquidité durable. Anecdote révélatrice : le livre blanc du Bitcoin a été publié par Satoshi Nakamoto seulement 45 jours après la faillite de Lehman Brothers, comme une réponse directe à l’effondrement du système bancaire mondial.
S’ouvre alors l’ère des monnaies numériques, marquée par l’essor des cryptomonnaies, des stablecoins, et plus largement de la tokenisation des actifs. Pour rappel, un stablecoin est un actif numérique dont la valeur est conçue pour rester stable, généralement adossé à un actif de référence comme une monnaie fiduciaire (ex. le dollar) ou parfois une matière première (ex. l’or).
Face à ces évolutions et pour garder la maîtrise de la monnaie, les banques centrales travaillent désormais sur leurs propres monnaies numériques (CBDC), censées allier souveraineté, contrôle et adaptation à ce nouvel environnement monétaire.
Les enjeux et caractéristiques des CBDC
Les monnaies numériques de banque centrale (CBDC) sont des formes digitales de monnaie émises et garanties par cette même banque centrale. Elles visent à offrir un moyen de paiement sûr, efficace et accessible, souvent en complément des billets et pièces traditionnels.
On distingue principalement deux types de CBDC : celles destinées aux particuliers, appelées CBDC de détail, et celles réservées aux institutions financières, dites CBDC de gros.
Contrairement aux espèces ou aux dépôts bancaires classiques, les CBDC reposent sur une infrastructure numérique sécurisée, permettant des transactions rapides et traçables.
Les objectifs des CBDC sont multiples :
- Garantir des moyens de paiement sécurisés et fiables.
- Faciliter l’accès à des solutions de paiement numériques pour les personnes sans compte bancaire.
- Améliorer l’efficacité des paiements nationaux et internationaux.
- Renforcer la lutte contre la fraude et le blanchiment d’argent.
Cependant, les CBDC soulèvent plusieurs défis importants.
Parmi ces défis, la traçabilité des transactions numériques peut réduire l’anonymat des utilisateurs, posant des questions sur la protection des données personnelles. Sur le plan financier, un accès direct aux CBDC pourrait diminuer les dépôts bancaires traditionnels, fragilisant le rôle des banques commerciales et augmentant le risque de fuite massive vers la monnaie centrale en cas de crise. La souveraineté monétaire est aussi mise à l’épreuve, face à la concurrence des cryptomonnaies privées et des stablecoins, qui pourraient affaiblir le contrôle des banques centrales sur la politique monétaire.
Enfin, la mise en place des CBDC nécessite d’importants investissements technologiques pour garantir la sécurité, l’interopérabilité avec les systèmes existants, et une accessibilité universelle, notamment pour les populations moins connectées.
D’après une étude commandée par plusieurs associations bancaires européennes et menée par PwC, le déploiement du futur euro numérique pourrait engendrer des coûts initiaux estimés entre 18 et 30 milliards d’euros pour les banques de la zone euro. Chaque banque participante pourrait devoir investir en moyenne 110 millions d’euros pour adapter ses systèmes techniques (applications, distributeurs, terminaux de paiement).
Dans ce contexte, de nombreux pays ont lancé des projets pilotes ou des études approfondies pour explorer les applications et les impacts des CBDC, chacun adoptant une approche adaptée à ses spécificités économiques, institutionnelles et à son agenda politique.
Les avancées et expérimentations internationales
À travers le monde, de nombreux pays explorent activement les opportunités offertes par les monnaies numériques de banque centrale, chacun à son propre rythme et selon ses priorités. Alors que la Banque centrale européenne a lancé, en novembre 2023, une phase de préparation de deux ans pour définir les contours d’un potentiel euro numérique, d’autres pays comme la Chine ou le Brésil sont déjà engagés dans des phases pilotes à grande échelle.
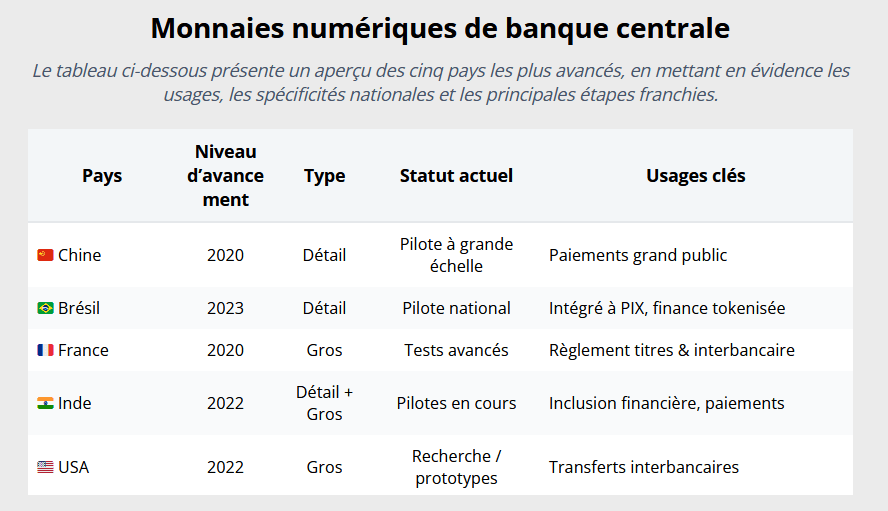
La Chine reste le leader incontesté des monnaies numériques de banque centrale (CBDC), avec un yuan numérique largement testé et prêt pour une adoption massive.
Le Brésil, leader en Amérique latine, adopte une stratégie hybride : adosser sa future CBDC, le Real Digital, au système de paiement instantané PIX — déjà utilisé par plus de 140 millions de Brésiliens.
La France et l’Inde poursuivent des expérimentations sans déploiement à grande échelle prévue dans le court terme.
Le 18 juillet 2025, les États-Unis ont adopté le GENIUS Act (« Guiding and Establishing National Innovation for U.S. Stablecoins Act »), établissant un cadre réglementaire pour les stablecoins libellés en dollar. Cette loi permet à certaines institutions, sous supervision fédérale, d’émettre des stablecoins pleinement adossés au dollar. Bien que le texte vise avant tout à encadrer les stablecoins privés, plusieurs analystes estiment qu’il pourrait s’apparenter à une forme de « CBDC de détail indirect », dans laquelle les banques commerciales — et non directement la Réserve fédérale — assureraient l’émission d’instruments numériques équivalents.
Monnaies numériques : entre souveraineté et surveillance
À l’échelle géopolitique, l’avènement des CBDC redessine l’équilibre monétaire mondial : en offrant aux États un instrument numérique de souveraineté, elles peuvent accélérer la dé-dollarisation, compliquer l’usage des sanctions internationales et faciliter le contournement des systèmes comme SWIFT via des infrastructures numériques centralisées. Mais ce nouvel arsenal public soulève aussi des risques majeurs — fragmentation du système financier, renforcement du contrôle étatique sur les flux monétaires et la vie privée des citoyens. Ironie de l’histoire, alors que le Bitcoin est né d’une volonté de décentralisation totale, ces actifs numériques émis par les banques centrales incarnent souvent l’exact contraire : un pouvoir centralisé, renforcé et surveillant. Cette tension questionne le futur de la monnaie et de la liberté économique à l’ère numérique
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


