

Pour un État, les déficits publics désignent la situation dans laquelle les dépenses publiques (services, infrastructures, programmes sociaux, etc.) excèdent les recettes fiscales (impôts, taxes, etc.) sur une période donnée, généralement une année. Cela signifie que l’État emprunte pour financer la différence entre ce qu’il dépense et ce qu’il perçoit.
Évolution des déficits publics du G7 (2017-2030) : un choc historique post-Covid
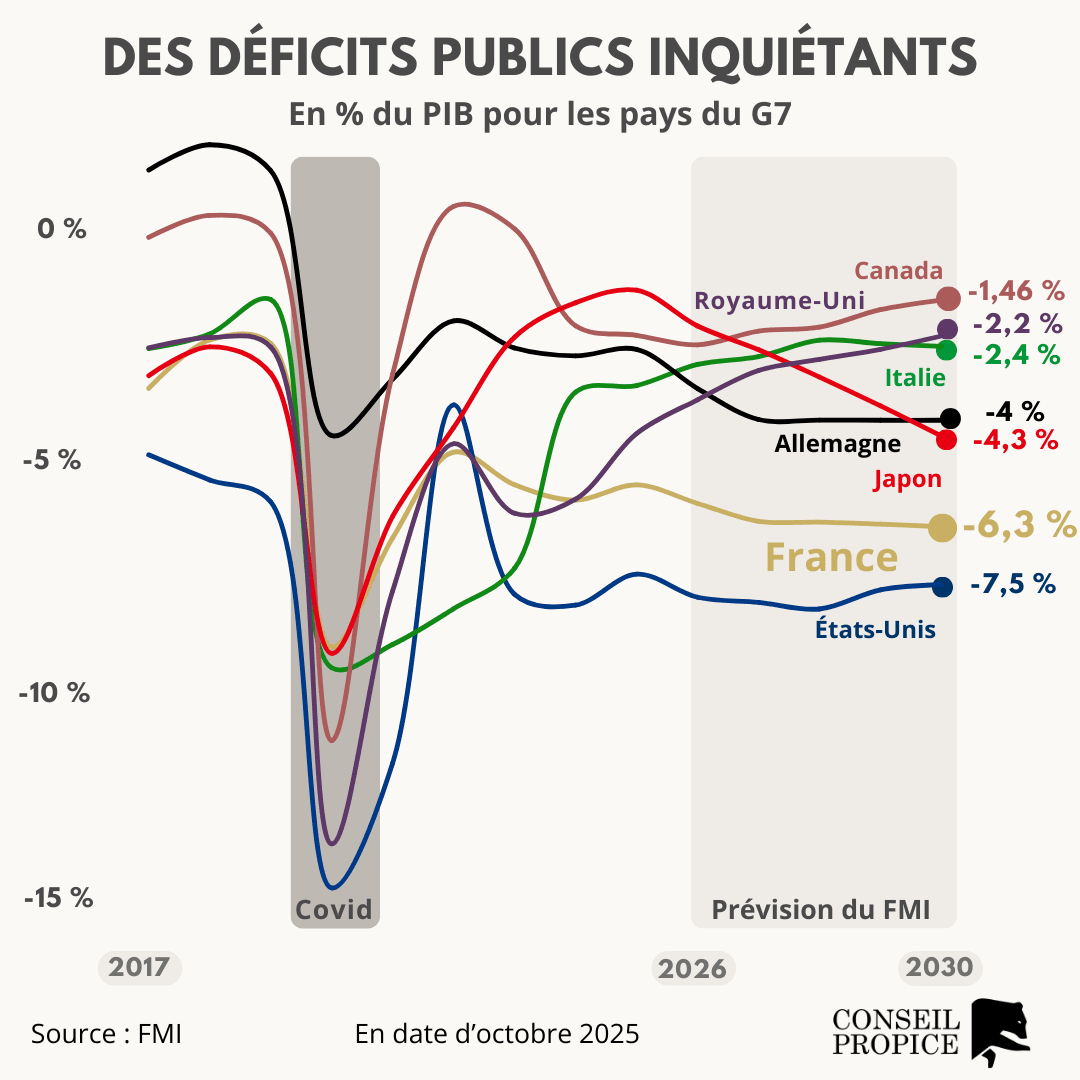
L’image ci-dessus montre l’évolution des déficits publics en % du PIB des pays du G7 de 2017 à 2025, avec une projection pour la période 2026-2030 réalisée par le FMI. On observe un creusement massif des déficits en 2020 et 2021, conséquence directe de la crise du Covid-19. Certains pays, comme les États-Unis et le Royaume-Uni, ont alors vu leurs déficits dépasser largement les 10 % du PIB, traduisant les efforts colossaux engagés pour soutenir leurs économies.
Depuis 2022, la tendance s’inverse progressivement. Les déficits diminuent, même s’ils restent structurellement élevés dans plusieurs pays. Par exemple, la France et les États-Unis affichent toujours des déficits importants, autour de 6 % et 7-8 % du PIB en 2026. D’autres pays, comme le Canada, retrouvent un budget plus favorable avec des prévisions proches de l’équilibre, mais plus d’excédent comme auparavant.
Pour sa part, l’Allemagne, qui avait un excédent budgétaire, présente désormais des déficits autour de -3 à -4 % du PIB, illustrant un basculement durable lié aux chocs économiques et géopolitiques récents.
Déficits publics : causes structurelles, risques et perspectives 2026-2030
- Impact du Covid-19
→ Le choc sanitaire a brutalement creusé les déficits, en raison des mesures de soutien massives aux entreprises, aux ménages et au secteur de la santé. - Crise persistante et dépenses militaires en hausse
→ Aux États-Unis, Donald Trump a proposé pour 2027 un budget militaire en hausse d’environ 50 %, soit 1500 milliards de dollars.
→ En Europe, les dépenses de défense ont fortement augmenté depuis la guerre en Ukraine. Elles ont progressé de près de 80 % depuis 2021, pour atteindre environ 343 milliards d’euros en 2024, et pourraient continuer à croître avec les plans de l’UE, qui mobilisent jusqu’à 800 milliards d’euros d’ici 2028 pour la défense et le soutien à l’Ukraine. - Fin des aides exceptionnelles, mais pas de retour à la rigueur
→ Les gouvernements continuent d’assouplir leurs règles budgétaires, comme l’Allemagne qui a suspendu son « frein à l’endettement », creusant encore davantage les déficits. - Pression sur les marchés obligataires
→ Avec l’augmentation de la dette publique et la remontée des taux d’intérêt, les investisseurs en obligations exigent des rendements plus élevés pour absorber ce volume croissant de dette, alimentant ainsi les risques d’instabilité financière. - Rôle réduit des banques centrales
→ Contrairement aux crises passées, les banques centrales (Fed, BCE, Banque du Japon) ne sont plus en capacité ni en volonté d’acheter massivement cette dette, exposant les gouvernements à un risque accru sur leurs financements. À titre d’exemple, Kevin Warsh, candidat de Trump pour remplacer Jerome Powell à la présidence de la Réserve fédérale, a affirmé que la Fed devrait réduire la taille de son bilan. - Nécessité d’une consolidation fiscale majeure
→ Selon les analyses d’HSBC, pour stabiliser leur ratio dette/PIB, les États-Unis devraient ajuster leurs finances publiques à hauteur de plus de 4 % du PIB, la France à 3 %, et l’Allemagne à 2 % — des efforts exceptionnels, rarement réalisés dans l’histoire récente. - Perspectives incertaines
→ Même si les scénarios extrêmes comme l’hyperinflation ou l’effondrement des marchés obligataires ne sont pas inévitables, la fragilité de la situation impose une vigilance accrue. Le modèle traditionnel d’investissement (60 % actions / 40 % obligations) devient de moins en moins fiable.
Des tensions durables sur la dette et les marchés
La progression des déficits publics dans les pays du G7 devrait continuer d’alourdir leurs dettes dans les années à venir, alors que leurs potentiels de croissance demeurent inférieurs au rythme d’accumulation des déficits. Même si l’on ne peut pas encore prévoir si cela provoquera une forte dévaluation de la monnaie, une hyperinflation ou un krach obligataire, les marchés resteront certainement sous tension. Pour l’instant, tant que les investisseurs continuent de croire au remboursement de la dette, les pays peuvent financer leurs déficits à faible coût, et votre fonds en euros reste sécurisé…
Source: IMF
⚠️ Avertissement : Les informations présentées ci-dessus sont fournies à titre purement informatif et ne constituent ni un conseil en investissement, ni une recommandation personnalisée. Chaque investisseur doit évaluer sa propre situation financière, ses objectifs et sa tolérance au risque avant toute décision d’allocation.
📩 Si vous avez apprécié cette actualité, abonnez-vous à notre newsletter pour recevoir les prochaines directement dans votre boîte mail, cliquez ici.


